Австралия — бренды FCAI
Годом ранее за тот же период было продано 63 988 машин, так что прибавка составила 4 316 единиц, или 6,7 процента.
Это прервало четырёхлетнюю серию снижения продаж в январе–сентябре и стало лучшим результатом за этот отрезок времени с 2023 года. При этом восстановление оказалось неравномерным: весь чистый прирост обеспечили внедорожные мотоциклы.
Рост держится на off-road
Именно внедорожные мотоциклы добавили 4 505 продаж по сравнению с прошлым годом — больше, чем общий прирост рынка в 4 316 единиц. Без этого сегмента совокупные продажи дорожных мотоциклов, скутеров и OHV в целом оказались бы немного ниже прошлогоднего уровня.
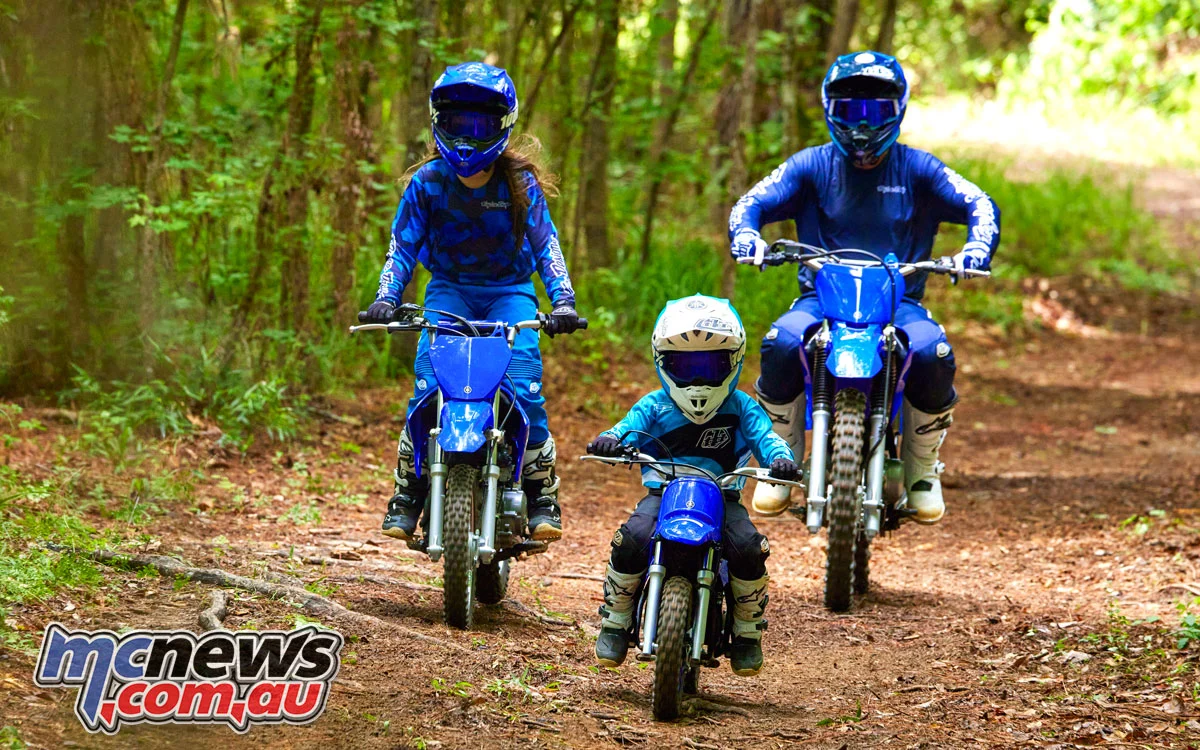
Судя по структуре спроса, основная часть роста приходится на более доступную внедорожную технику — детские мотоциклы, семейные развлекательные модели и мягкие трейловые байки, а не на дорогие кроссовые или эндуро-мотоциклы для соревнований.
Такой вывод подтверждается более ранним анализом первого полугодия 2026 года. Тогда FCAI зафиксировала рост продаж детских мотоциклов на 32 процента и впечатляющее увеличение категории trail на 131 процент.
Эти данные относятся к первой половине года; сопоставимой разбивки за сентябрьский квартал FCAI не публиковала. Тем не менее последний релиз выделяет fun, trail и motocross-мотоциклы как сильные категории, что подтверждает рост интереса к рекреационной езде.
Общий рост за девять месяцев выглядит обнадёживающе, но это не означает, что все сегменты австралийского моторынка восстанавливаются одинаково.
- Дорожные мотоциклы: 24 163 единицы, снижение на 0,1 процента
- Внедорожные мотоциклы: 30 845 единиц, рост на 17,1 процента
- OHV: 9 502 единицы, снижение на 3,3 процента
- Скутеры: 3 794 единицы, рост на 4,3 процента
| Сегмент | 2026 Q1-Q3 | 2025 Q1-Q3 | Изменение |
|---|---|---|---|
| OHV | 9,502 | 9,828 | -3.3% |
| Off-Road | 30,845 | 26,340 | +17.1% |
| Road | 24,163 | 24,182 | -0.1% |
| Scooter | 3,794 | 3,638 | +4.3% |
| Total | 68,304 | 63,988 | +6.7% |
Именно внедорожный сегмент стал главным двигателем австралийского рынка мотоциклов в 2026 году. За первые девять месяцев продажи off-road достигли 30 845 единиц против 26 340 годом ранее — рост на 17,1 процента и лучший результат за период с января по сентябрь со времён исключительного всплеска времён COVID в 2021 году.
Теперь внедорожные машины занимают 45,2 процента совокупного рынка мотоциклов и OHV, учитываемого FCAI, тогда как год назад этот показатель составлял 41,2 процента. Они опередили дорожные мотоциклы на 6 682 единицы, увеличив разрыв по сравнению с 2 158 единицами за первые девять месяцев 2025 года.
Когда рассматривался первый квартал 2026 года, продажи off-road уже опережали прошлогодний уровень на 26,7 процента. К середине года сегмент вырос на 21,6 процента до 20 417 единиц, а комментарий FCAI о высоком спросе на детские байки и лёгкие трейловые модели ясно указывал, откуда идёт основной прирост.
Темпы роста замедлились
В третьем квартале рынок продолжил расти, но заметно медленнее, чем в первые шесть месяцев. Если вычесть полугодовые итоги из показателей за девять месяцев, получается, что в июле–сентябре 2026 года было продано 22 281 единица против 21 439 в третьем квартале 2025 года. Это означает рост на 842 единицы, или 3,9 процента.
Замедление особенно заметно в сегменте off-road. После роста на 26,7 процента в первом квартале и на 21,6 процента по итогам полугодия продажи off-road в третьем квартале всё ещё были выше прошлогоднего уровня, но уже не столь резко. Это по-прежнему уверенный рост, однако темпы снижаются — возникает вопрос, не возвращается ли рынок к более устойчивому, нормализованному темпу расширения после сильного старта 2026 года.
Продажи дорожных мотоциклов в третьем квартале немного улучшились, продажи скутеров укрепились после более слабого первого полугодия, а OHV, напротив, пошли вниз.
Участники рынка указывают, что дефицит складских запасов мог ограничить поставки в третьем квартале, а значит, более медленный рост Q3 не обязательно отражает ослабление реального спроса.
| Период | 2026 | 2025 | Изменение |
|---|---|---|---|
| Q1 (Jan-Mar) | 20,624 | 19,206 | +7.4% |
| Q2 (Apr-Jun) | 25,399 | 23,343 | +8.8% |
| Q3 (Jul-Sep) | 22,281 | 21,439 | +3.9% |
| Q1-Q3 Total | 68,304 | 63,988 | +6.7% |
Дорожный сегмент держится, но не растёт
FCAI описывает продажи дорожных мотоциклов как стабильные, и это справедливая оценка при прямом сравнении год к году. Продажи 24 163 единиц за первые девять месяцев 2026 года сопоставимы с 24 182 единицами в 2025 году — разница составляет всего 19 мотоциклов.
Это лучше, чем снижение на 3,8 процента, зафиксированное в обзоре продаж за третий квартал 2025 года, и указывает на то, что дорожный сегмент, возможно, начинает обретать более прочную опору.
При этом долгосрочная динамика остаётся слабой: 26 245 единиц в 2022 году, 25 952 — в 2023-м, 25 127 — в 2024-м, 24 182 — в 2025-м и 24 163 — в 2026-м. Несмотря на широкий выбор новых моделей и всё более конкурентную среду, девятимесячный результат 2026 года в дорожном сегменте является самым низким в шестилетнем сравнении.
Стоит также отметить, что ряд брендов, активно укрепляющих позиции на австралийском дорожном рынке, в частности CFMOTO и Royal Enfield, не входят в статистику FCAI. Следовательно, один лишь аудит FCAI не отражает полной картины австралийского рынка дорожных мотоциклов; кажущаяся стагнация может объясняться перераспределением долей между брендами, а не отсутствием спроса на дорожную технику.
Это различие особенно важно на фоне того, как китайские и индийские производители расширяют модельные линейки и дилерские сети в Австралии.
Скутеры растут, OHV слабеют
Продажи скутеров выросли на 4,3 процента до 3 794 единиц, что на 156 больше, чем за сопоставимый период прошлого года, когда было продано 3 638 машин. Это следует за ростом продаж скутеров на 4,6 процента за первые девять месяцев 2025 года, который помог частично компенсировать резкое падение 2024 года.
Однако объёмы скутеров всё ещё ниже 4 413 единиц, проданных за тот же период 2023 года, который остаётся лучшим результатом за январь–сентябрь за последние шесть лет.
Тем временем продажи OHV снизились на 326 единиц, или на 3,3 процента, до 9 502. Это продолжает нисходящий тренд на рынке OHV, учитываемом FCAI, который с 2021 года также заметно изменился из-за структурных факторов.
Новые обязательные требования по защите оператора для универсальных квадроциклов привели к тому, что некоторые крупные производители ушли из части сельскохозяйственного ATV-сегмента, а несколько крупных поставщиков side-by-side не входят в аудит FCAI. Из-за этих изменений сегмент OHV сложно напрямую сравнивать с гораздо большими объёмами начала десятилетия.
Долгий контекст: рынок всё ещё ниже пиков
Если смотреть в более длинной перспективе, восстановление 2026 года занимает промежуточное положение между недавними годами. При 68 304 единицах итог за девять месяцев выше, чем в 2024 и 2025 годах, но всё ещё на 448 единиц ниже результата 2023 года в 68 752 и на 2 078 единиц ниже уровня 2022 года.
Он также заметно уступает исключительным 86 239 единицам, зафиксированным за первые девять месяцев 2021 года, когда рынок был разогрет рекреационным спросом времён COVID и ажиотажной покупкой сельскохозяйственных квадроциклов перед изменением регулирования.
| Категория | 2026 | 2025 | 2024 | 2023 | 2022 | 2021 |
|---|---|---|---|---|---|---|
| Total Sales | 68,304 | 63,988 | 65,399 | 68,752 | 70,382 | 86,239 |
| Road | 24,163 | 24,182 | 25,127 | 25,952 | 26,245 | 26,119 |
| Off-Road | 30,845 | 26,340 | 26,521 | 27,212 | 28,923 | 35,120 |
| Scooter | 3,794 | 3,638 | 3,479 | 4,413 | 4,049 | 3,410 |
| OHV | 9,502 | 9,828 | 10,272 | 11,175 | 11,165 | 21,590 |
| Two-wheel only* | 58,802 | 54,160 | 55,127 | 57,577 | 59,217 | 64,649 |
*Two-wheel only объединяет дорожные мотоциклы, внедорожные мотоциклы и скутеры, исключая Off-Highway Vehicles. Все цифры приведены за период с 1 января по 30 сентября, а не за полный календарный год. Только бренды, проходящие аудит FCAI.
Если сравнивать с совокупным итогом FCAI, продажи всё ещё на 17 935 единиц, или на 20,8 процента, ниже уровня января–сентября 2021 года. Однако такой вывод может вводить в заблуждение: только продажи OHV снизились с 21 590 единиц в 2021 году до 9 502 в 2026-м — то есть на 12 088 машин.
Иными словами, примерно две трети снижения совокупного рынка FCAI с 2021 года приходится на категорию OHV, которая сильнее всего пострадала из-за изменений на рынке сельскохозяйственных квадроциклов. Если исключить OHV, картина для мотоциклов и скутеров выглядит значительно лучше.
Совокупные продажи дорожных и внедорожных мотоциклов, а также скутеров достигли 58 802 единиц за первые девять месяцев 2026 года против 54 160 годом ранее — рост составил 8,6 процента. Это приближает двухколёсный рынок, учитываемый FCAI, к результату 2022 года, отставая от него всего на 415 единиц, и примерно на девять процентов ниже исключительных объёмов 2021 года.
Вероятно, это более точное отражение состояния мотоциклетного сегмента, чем общий показатель FCAI, в котором смешаны рекреационные и городские мотоциклы с сельскохозяйственной и утилитарной техникой.
Прозрачности по-прежнему не хватает
К сожалению, аудит FCAI остаётся единственным широким публичным источником данных о продажах мотоциклов. Раньше можно было анализировать результаты по брендам и моделям, чтобы точнее понимать, какие мотоциклы продаются и какие категории растут.
Такая детализация была бы особенно полезна сейчас, учитывая признаки возрождения более доступных детских и рекреационных трейловых мотоциклов, а не равномерного роста во всём off-road-сегменте.
Вместо этого бренды, связанные с FCAI, стали менее охотно делиться подробной статистикой, поэтому читатели больше не видят модельные и категорийные разбивки, которые раньше публиковались в отраслевых обзорах. Новая Зеландия, напротив, публикует прозрачную ежемесячную отчётность по регистрации; в Австралии же доступные публичные данные стали значительно более ограниченными.
Следует отметить, что несколько крупных мотоциклетных брендов не участвуют в аудите FCAI. Нежелание производителей, не входящих в FCAI, делиться цифрами, по всей видимости, стало одной из причин сокращения публичной отчётности: бренды-участники не хотят предоставлять рыночную информацию конкурентам.
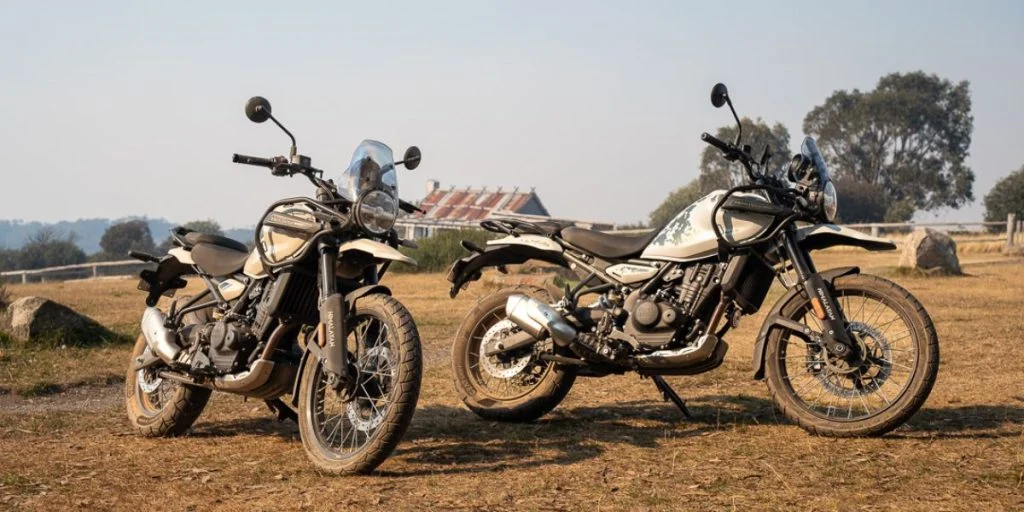
Urban Moto Imports представляет Royal Enfield, Benelli, Segway и Rieju — ни один из этих брендов не входит в статистику FCAI — и готовит австралийский запуск ZXMOTO.
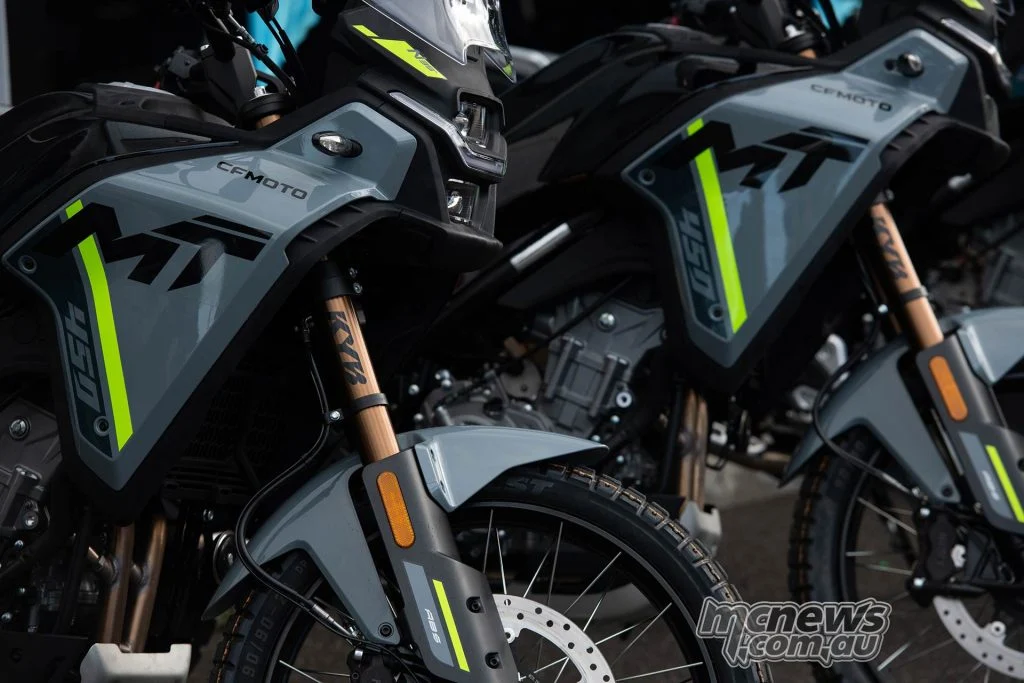
Аналогично, CFMOTO, Kymco и Sherco, которые распространяет Mojo Motorcycles, не входят в аудит FCAI, поскольку не являются членами FCAI. В частности, CFMOTO уже заняла заметное место в Австралии; популярность таких моделей, как 450MT, вероятно, означает существенные продажи, которые не отражаются в дорожной статистике FCAI.
Другие производители, работающие вне аудита, также формируют реальный австралийский рынок мотоциклов, который, таким образом, больше официальных итогов FCAI. При 68 304 единицах, заявленных брендами FCAI за первые девять месяцев 2026 года, можно предположить, что реальные продажи мотоциклов и OHV в Австралии по всем брендам, вероятно, составляют около 85 000 единиц — это оценка, а не подтверждённый итог.
Именно поэтому большая прозрачность в данных о регистрации и продажах пошла бы на пользу отрасли, дилерам и австралийским райдерам.
Что дальше
Первые девять месяцев 2026 года показывают восстановление продаж мотоциклов в Австралии, однако оно в значительной степени обеспечено внедорожной техникой, а не широким ростом во всех категориях.
Замедление роста off-road в третьем квартале станет важным трендом для наблюдения по мере приближения конца года. Сохранится ли текущий спрос на детские мотоциклы и лёгкие трейловые байки, а также сможет ли дорожный рынок наконец показать заметный рост, — одни из ключевых вопросов к завершению 2026 года.
Есть и обнадёживающие сигналы, особенно если смотреть на данные без искажений, связанных с гораздо меньшим сегментом сельскохозяйственных ATV. Но разрыв между восстановлением объёмов продаж, обеспеченным off-road, и действительно сильным рынком мотоциклов во всех ценовых категориях и сегментах по-прежнему сохраняется.
*Материал подготовлен в формате обзора по публикации. Все права на оригинал — у правообладателя. Источник: www.mcnews.com.au.